L’assurance logement multirisque, souvent abrégée MRH, est un contrat unique qui regroupe plusieurs garanties destinées à protéger un logement, son contenu mobilier et la responsabilité civile des occupants. Derrière cette appellation large se cachent des périmètres de couverture très variables d’un assureur à l’autre, des plafonds qui peuvent limiter l’indemnisation et des exclusions rarement lues avant le premier sinistre.
Mécanisme du contrat MRH : deux blocs de garanties distincts
Un contrat d’assurance logement multirisque s’articule autour de deux blocs. Le premier concerne les dommages aux biens : le bâtiment lui-même (murs, toiture, canalisations encastrées) et le contenu (meubles, électroménager, vêtements, objets personnels). Le second bloc porte sur la responsabilité civile, qui intervient lorsque l’assuré ou un membre de son foyer cause un préjudice matériel ou corporel à un tiers.
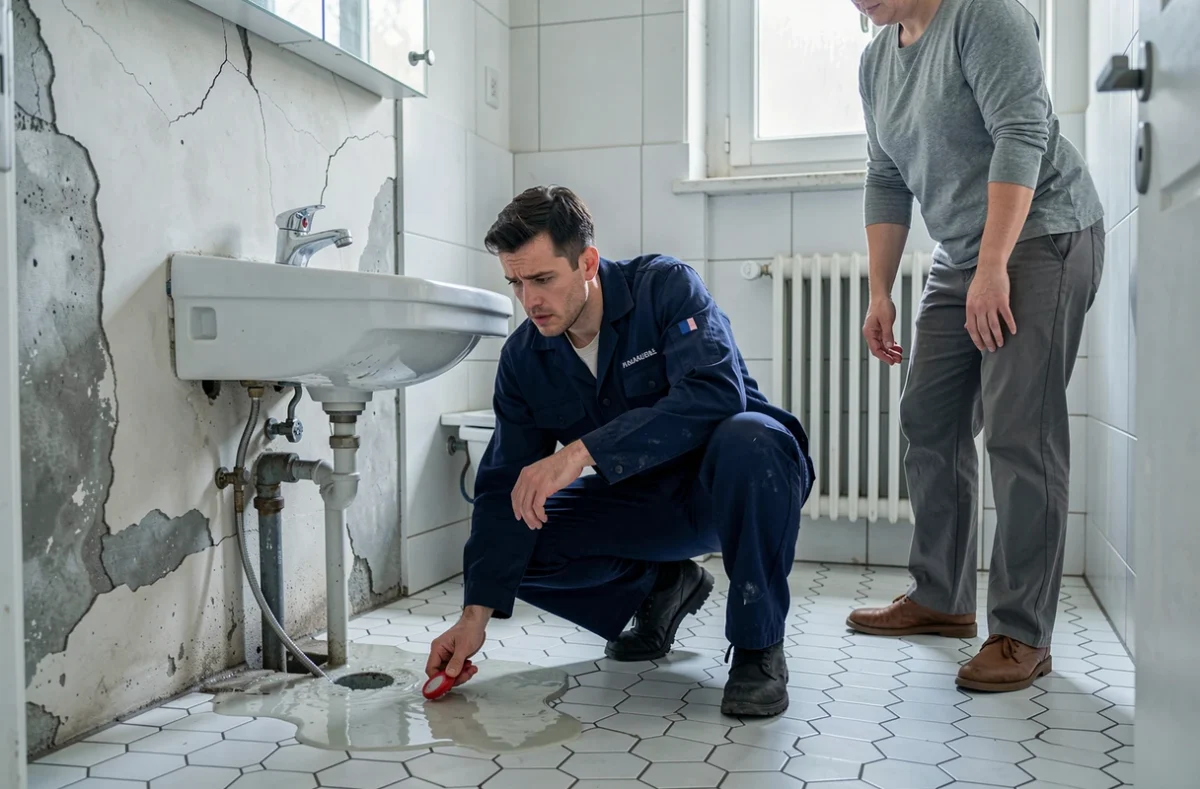
Cette distinction n’est pas anecdotique. Elle détermine les franchises applicables, les plafonds d’indemnisation et les interlocuteurs en cas de sinistre. Un dégât des eaux qui endommage le parquet du voisin mobilise simultanément la garantie dommages (pour le logement de l’assuré) et la responsabilité civile (pour le préjudice causé au voisin).
Garanties socle et garanties optionnelles
La plupart des contrats MRH intègrent un socle commun : incendie, explosion, dégât des eaux, tempête, grêle, neige sur les toitures, bris de glace, vol et vandalisme. S’y ajoutent les garanties imposées par la réglementation, notamment la couverture des catastrophes naturelles et technologiques.
Les garanties optionnelles varient fortement. Parmi les plus fréquentes : la protection juridique, le bris de machines (appareils électroniques, électroménager), la piscine et ses équipements, ou encore le jardin et les aménagements extérieurs. Chaque option ajoutée modifie le montant de la cotisation annuelle.
Exclusions et plafonds : les angles morts du contrat multirisque habitation
Les exclusions constituent le point aveugle de la majorité des assurés. Elles figurent dans les conditions générales, souvent en petits caractères, et leur lecture avant la signature évite des refus d’indemnisation.
Biens systématiquement exclus du contrat MRH
Les espèces, titres et valeurs ne sont en principe pas couverts. Les véhicules stationnés dans un garage ou un parking privatif relèvent de l’assurance auto, pas de la MRH. Les biens professionnels stockés au domicile nécessitent un contrat ou un avenant spécifique.
- Les objets de valeur (bijoux, œuvres d’art, collections) sont couverts uniquement jusqu’à un plafond souvent bas, sauf déclaration spécifique avec estimation jointe au contrat.
- Les dommages causés intentionnellement par l’assuré sont exclus, de même que ceux résultant d’un défaut d’entretien manifeste (toiture non réparée, canalisation connue comme défaillante).
- Les sinistres liés à une guerre, un mouvement populaire ou une source nucléaire font partie des exclusions légales standard.
Plafonds d’indemnisation : le piège du sous-dimensionnement
Chaque garantie est assortie d’un plafond. Le capital mobilier déclaré à la souscription détermine le montant maximal remboursable. Si ce capital est sous-estimé, l’assureur applique la règle proportionnelle de capitaux : l’indemnisation est réduite au prorata de la sous-déclaration.
Un capital mobilier sous-évalué réduit mécaniquement chaque indemnisation. Un logement meublé dont le contenu vaut réellement le double du capital déclaré ne sera indemnisé qu’à hauteur de la moitié de chaque dommage constaté. Réévaluer ce capital tous les deux ou trois ans, en tenant compte des achats importants, limite ce risque.
Assurance logement multirisque : critères de choix et fourchettes de cotisation
Le montant de la cotisation annuelle d’une assurance logement multirisque dépend de plusieurs paramètres combinés. La superficie du logement, le nombre de pièces déclarées, la localisation géographique, le statut d’occupation (locataire ou propriétaire) et le niveau de franchise choisi pèsent chacun sur le tarif final.
Localisation et exposition aux risques climatiques
Le lieu de résidence influence autant le prix que la surface du logement. Un appartement situé en zone inondable ou dans un secteur exposé aux feux de forêt supportera une cotisation sensiblement plus élevée qu’un logement comparable dans une zone à faible sinistralité. Les épisodes climatiques majeurs alourdissent les statistiques de sinistralité régionale et se répercutent sur les cotisations des zones exposées.
Franchise : arbitrage entre cotisation et reste à charge
La franchise est la somme qui reste à la charge de l’assuré après un sinistre. Relever la franchise permet de diminuer la cotisation annuelle, mais augmente le coût supporté à chaque déclaration. Pour un locataire dont le risque principal est le dégât des eaux, une franchise modérée reste préférable. Pour un propriétaire qui accepte de supporter les petits sinistres, une franchise plus élevée peut réduire significativement la prime.
Locataire ou propriétaire : obligations légales et différences de couverture
Le locataire d’un logement non meublé est tenu par la loi de souscrire au minimum une assurance couvrant les risques locatifs (incendie, explosion, dégât des eaux). Cette obligation figure dans la quasi-totalité des baux d’habitation, et le bailleur peut exiger une attestation d’assurance chaque année.
Le propriétaire occupant n’a pas d’obligation légale générale de souscrire une MRH, sauf s’il réside en copropriété (où la loi impose a minima une garantie responsabilité civile). En pratique, ne pas s’assurer expose le propriétaire à supporter seul l’intégralité des dommages en cas de sinistre majeur.
Copropriétaire : articulation avec l’assurance de l’immeuble
Le syndicat de copropriétaires souscrit une assurance pour les parties communes. Cette police ne couvre ni le contenu des appartements ni les embellissements réalisés par chaque copropriétaire (peintures, parquet, cuisine équipée). L’assurance de la copropriété ne remplace pas le contrat individuel. Le copropriétaire doit vérifier que sa MRH couvre bien les aménagements intérieurs qu’il a financés.
Sinistre MRH : délais de déclaration et cumul de garanties
Le délai de déclaration d’un sinistre est en général de cinq jours ouvrés à compter de la connaissance du dommage. Pour les catastrophes naturelles, le délai court à partir de la publication de l’arrêté interministériel au Journal officiel.
Un même événement peut mobiliser plusieurs garanties simultanément. Selon France Assureurs, un incendie de grande ampleur peut activer la garantie dommages au logement, celle du contenu mobilier, la responsabilité civile et des prestations d’assistance. Certains contrats prévoient après un sinistre important une aide à domicile temporaire (quelques heures de ménage, aide ponctuelle), mais cette prestation d’assistance n’est pas automatique dans toute MRH.
Pièces justificatives à conserver
- Factures d’achat des biens mobiliers de valeur (électroménager, high-tech, mobilier), conservées en version numérique hors du domicile (cloud, coffre-fort numérique).
- Photos ou vidéos datées de chaque pièce du logement, utiles pour établir la liste des biens en cas de sinistre total.
- Devis ou factures de travaux d’aménagement intérieur, qui permettent de justifier le capital mobilier déclaré et d’éviter l’application de la règle proportionnelle.
La qualité du dossier de déclaration conditionne directement la rapidité et le montant de l’indemnisation. Un dossier incomplet allonge les délais de traitement et peut entraîner une minoration du remboursement.
Choisir une assurance logement multirisque adaptée suppose de comparer les plafonds réels, les franchises par type de sinistre et les exclusions propres à chaque contrat, pas seulement le montant de la cotisation. Le formulaire ci-dessous permet de recevoir gratuitement des devis personnalisés et d’être rappelé par un professionnel qui détaillera les garanties correspondant à la situation de chaque logement.