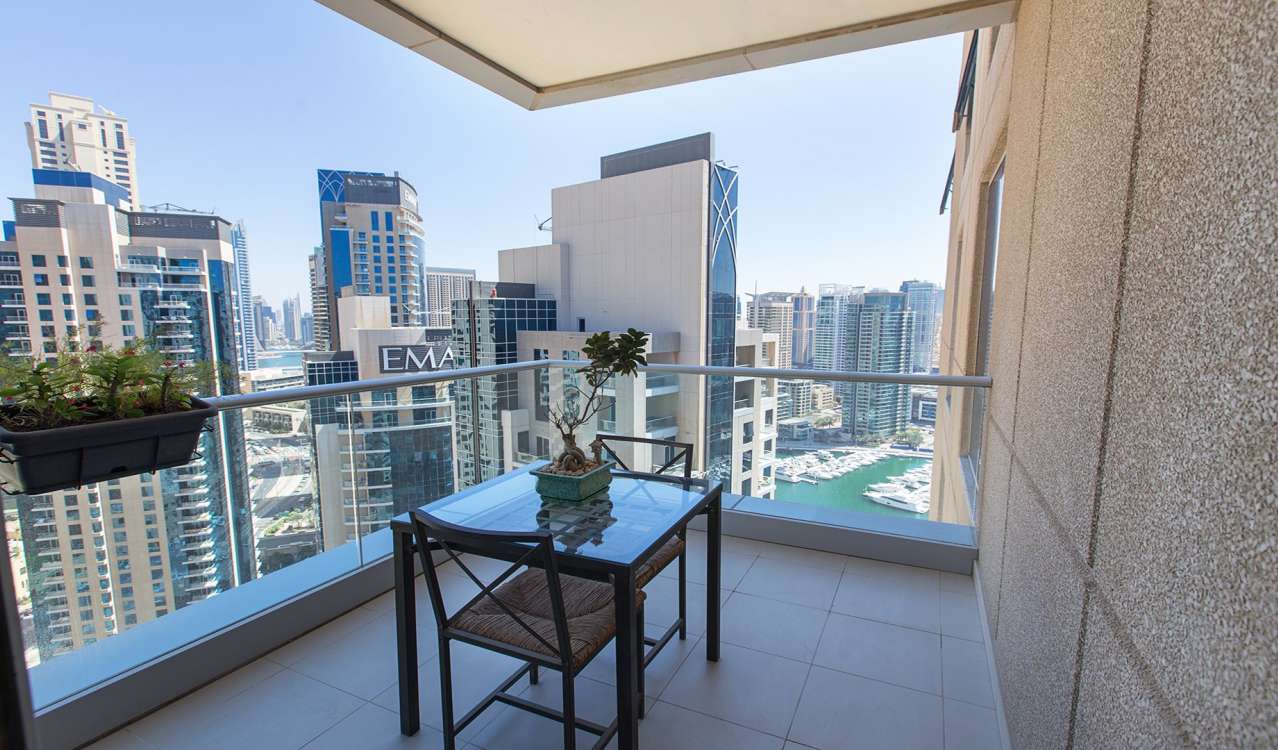
Un appartement vue mer affiché à prix bas attire l’attention, mais le prix d’achat ne représente qu’une fraction du coût réel. Avant de signer une vente appartement vue mer pas cher, plusieurs vérifications spécifiques au littoral conditionnent la rentabilité et la sécurité de l’opération. Mesurer les risques liés au trait de côte, analyser les diagnostics et évaluer les charges réelles permet de distinguer une opportunité d’un piège financier.
Recul du trait de côte : le surcoût caché des appartements vue mer à bas prix
Le prix attractif d’un bien en bord de mer s’explique parfois par sa localisation dans une zone exposée à l’érosion côtière. Depuis le décret n° 2026-275 du 15 avril 2026, tout acheteur d’un bien situé dans un périmètre long terme de recul du trait de côte doit consigner une somme destinée à financer la démolition future du bâtiment.
Cette obligation financière s’ajoute directement au prix d’acquisition. Un appartement vue mer affiché bien en dessous du marché peut donc coûter nettement plus cher que prévu une fois cette consignation intégrée au budget.
Le décret n° 2026-95 du 13 février 2026 a élargi la liste officielle des communes concernées, en modifiant le décret n° 2022-750 du 29 avril 2022. En Bretagne notamment, un nombre significatif de nouvelles communes ont été ajoutées. Des appartements qui n’étaient pas soumis à cette contrainte il y a quelques années le sont désormais.
Avant toute signature, vérifiez si la commune figure sur cette liste actualisée. Le vendeur a l’obligation de mentionner ce risque dans l’annonce et dans l’acte de vente. L’absence de cette mention constitue un motif d’annulation ou de renégociation.
Vente appartement littoral : les diagnostics à examiner ligne par ligne
Les diagnostics obligatoires prennent une dimension particulière pour un achat immobilier en bord de mer. Le diagnostic de performance énergétique (DPE) mérite une lecture attentive : un appartement exposé aux embruns subit une usure accélérée des menuiseries et de l’isolation, ce qui dégrade la note énergétique.
Diagnostics spécifiques au secteur côtier
- Le plan de prévention des risques naturels (PPRN) indique si le bien se trouve en zone inondable, submersible ou exposée à l’érosion. Un PPRN défavorable peut bloquer un projet de revente ou de travaux futurs.
- L’état des risques et pollutions (ERP) doit mentionner explicitement le recul du trait de côte depuis les mises à jour réglementaires de 2026. Si ce document est incomplet ou daté, demandez une version actualisée avant de signer le compromis.
- Le diagnostic humidité n’est pas obligatoire partout, mais pour un appartement en front de mer, l’exposition saline accélère la corrosion des structures métalliques et la dégradation des façades. Faites réaliser une expertise indépendante si le bien a plus de quinze ans.
Le notaire doit annexer l’ensemble de ces documents à l’acte authentique. Toute pièce manquante prolonge le délai de rétractation de l’acheteur.
Charges de copropriété en résidence bord de mer : le poste budgétaire sous-estimé
Les résidences en front de mer subissent des contraintes d’entretien que les copropriétés situées à l’intérieur des terres ne connaissent pas. Le ravalement de façade, imposé plus fréquemment par les municipalités littorales, représente un poste lourd.
| Poste de charges | Résidence standard (hors littoral) | Résidence vue mer (front de mer) |
|---|---|---|
| Ravalement de façade | Tous les 10-15 ans environ | Fréquence accrue, parfois tous les 7-8 ans |
| Remplacement menuiseries | Usure normale | Corrosion saline, remplacement anticipé |
| Assurance copropriété | Tarif courant | Surprime liée aux risques naturels littoraux |
| Entretien parties communes | Standard | Nettoyage renforcé (sable, sel, embruns) |
Les charges annuelles d’une copropriété en bord de mer peuvent représenter plusieurs mois de loyer potentiel. Demandez les procès-verbaux des trois dernières assemblées générales pour repérer les travaux votés ou à venir, et vérifiez le montant du fonds de travaux obligatoire.
Assurance habitation en zone littorale : vérifier l’assurabilité avant l’achat
L’assurabilité d’un bien en zone côtière devient un critère de sélection à part entière. Certaines compagnies refusent désormais de couvrir des logements situés dans les secteurs les plus exposés au recul du trait de côte ou aux submersions marines.
Avant de signer le compromis de vente, contactez au moins deux assureurs pour obtenir un devis ferme. Un refus d’assurance ou une surprime très élevée remet en question la viabilité financière de l’opération. Ce point est rarement vérifié par les acheteurs pressés par un prix attractif.
Les sinistres liés aux catastrophes naturelles (tempêtes, submersions) sont couverts par le régime Cat Nat, mais les franchises restent à la charge du propriétaire. Pour un appartement en rez-de-chaussée avec vue mer directe, le risque de submersion temporaire pèse sur le calcul de rentabilité locative.
Recherche du prix réel : comparer au-delà de l’affichage
Un appartement vue mer pas cher l’est rarement par hasard. Plusieurs facteurs expliquent un prix inférieur au marché local :
- La distance réelle à la mer peut être trompeuse. Un bien annoncé « vue mer » au cinquième étage peut se situer à plusieurs centaines de mètres du rivage, dans un secteur moins prisé.
- Un projet d’urbanisme (construction d’un immeuble, modification du plan local d’urbanisme) peut obstruer la vue à moyen terme. Consultez la carte communale et les permis de construire déposés en mairie.
- Le classement du bien en zone de recul du trait de côte, mentionné plus haut, fait mécaniquement baisser les prix sans que l’annonce l’explicite toujours.
La recherche de la valeur réelle passe par la consultation des bases de transactions notariales (DVF) pour le secteur concerné. Comparez le prix au mètre carré du bien avec celui des ventes récentes dans le même immeuble ou la même rue.
Un achat immobilier vue mer à prix bas qui intègre la consignation pour démolition, des charges de copropriété majorées et une surprime d’assurance peut finalement dépasser le coût d’un appartement sans vue mer situé quelques rues en retrait. Le calcul du coût global sur dix ans distingue l’affaire réelle du faux bon plan.